
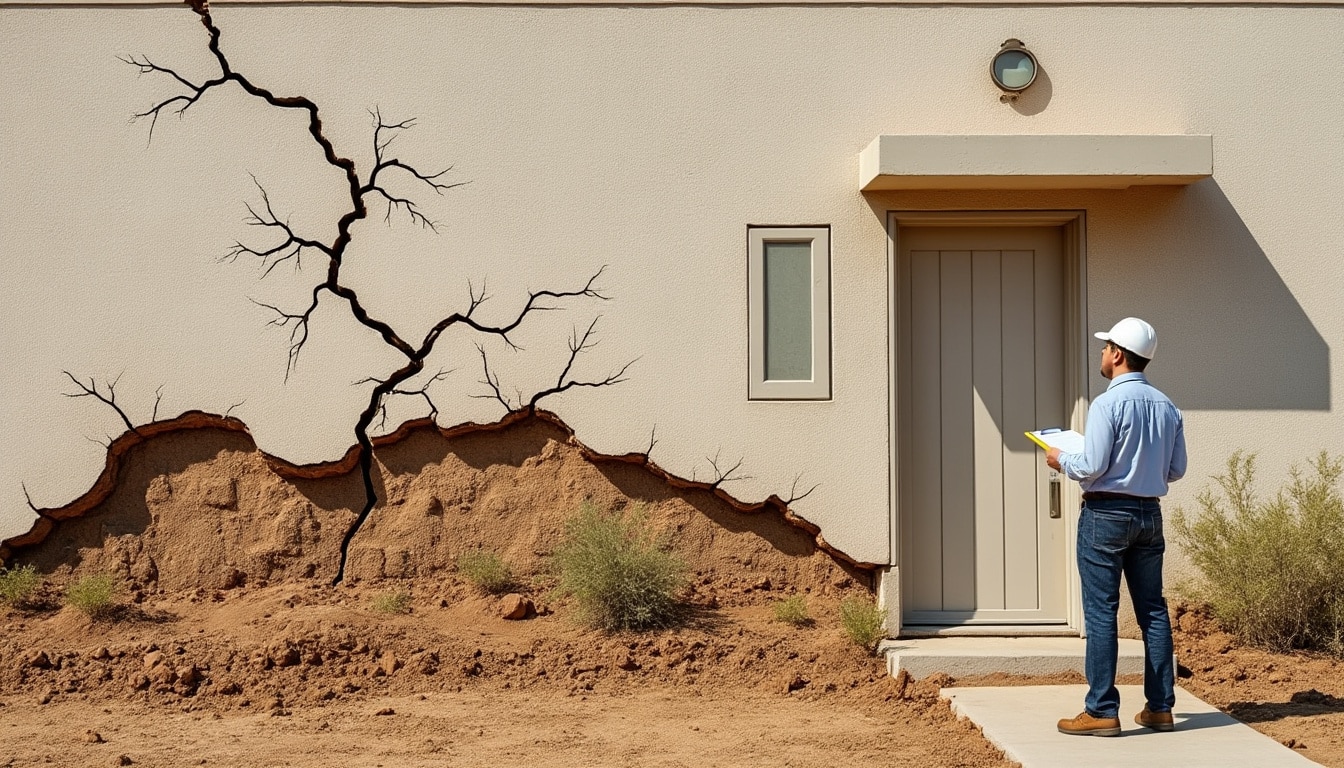
Une fissure qui s’élargit après un été sec peut révéler un mouvement du sol, et non un simple défaut de peinture. Pour être indemnisé, le propriétaire doit toutefois réunir plusieurs conditions, dont la reconnaissance de sa commune en catastrophe naturelle.
L’arrêté du 3 avril 2026, publié au Journal officiel le 14 avril, concerne notamment les mouvements différentiels liés à la sécheresse et à la réhydratation des sols. La première étape consiste à vérifier la commune et la période reconnues, puis à préserver les preuves utiles à la déclaration.
À retenir : sécheresse, fissures et garantie catastrophe naturelle
- Reconnaissance de la commune et période de sécheresse à vérifier
- Déclaration écrite à l’assurance habitation dans les trente jours
- Photographies datées et dossier technique à conserver soigneusement
- Cause déterminante à établir, même en présence d’autres facteurs
Déclarer les fissures de sécheresse dans les délais
Une fois la commune reconnue, l’urgence devient administrative : une déclaration tardive peut compliquer la prise en charge du sinistre. Le dossier gagne à être précis dès le premier envoi, même si certaines pièces techniques restent à obtenir.
Vérifier l’arrêté et la commune concernée
Pour engager cette démarche, commencez par contrôler l’annexe de l’arrêté, la période indiquée et le phénomène reconnu. Selon l’arrêté du 3 avril 2026, certaines communes sont reconnues, tandis que d’autres demandes sont rejetées.
Selon Service-Public.fr, l’assuré doit déclarer le sinistre dès qu’il en a connaissance, au plus tard trente jours après la publication de l’arrêté. Pour une publication le 14 avril 2026, il est prudent de traiter le 14 mai comme une échéance pratique et d’envoyer la déclaration sans attendre.
Constituer une chronologie et des preuves
Après la vérification de la commune, rassemblez les éléments qui décrivent l’évolution des dommages immobiliers. Des photographies datées, prises sous plusieurs angles, aident à distinguer une fissure stable d’une ouverture qui progresse.
La déclaration doit décrire les pièces touchées, les murs concernés, les portes qui frottent ou les sols qui s’affaissent. Si un dossier avait déjà été transmis, complétez-le en reliant clairement les désordres à l’arrêté publié.
Pièces utiles pour l’assurance :
- Contrat d’assurance habitation et arrêté applicable à la commune
- Photographies datées, constats et échanges écrits avec l’assureur
- Plans, factures de travaux, diagnostics et documents de construction
- Devis, avis techniques et témoignages de voisins concernés
| Élément | Utilité dans le dossier |
|---|---|
| Arrêté et annexe communale | Vérifier la reconnaissance et la période |
| Photographies datées | Documenter l’apparition et l’aggravation |
| Plans et factures | Éclairer la construction et les travaux |
| Devis et rapports techniques | Étayer la nature des réparations envisagées |
Un dossier chronologique facilite aussi la préparation de l’expertise, étape où la cause des fissures sera examinée.
Expertise et cause déterminante des fissures
Une déclaration complète ne suffit pas toujours : l’assureur peut reconnaître les dégâts tout en contestant leur origine. L’expertise doit donc relier les indices observés au retrait-gonflement des argiles et à la période concernée.
Distinguer la sécheresse des causes concurrentes
Dans cette analyse, la notion de cause déterminante est essentielle : la sécheresse doit avoir joué un rôle majeur dans l’apparition ou l’aggravation des dommages. Selon la Cour de cassation, dans une décision du 12 février 2026, la garantie s’apprécie au regard de l’intensité anormale de l’agent naturel.
Une fuite, un arbre proche ou des fondations fragiles peuvent aussi intervenir, sans exclure automatiquement la garantie. Il faut comparer ces hypothèses avec la forme des fissures, leur évolution et les caractéristiques du terrain, plutôt que conclure à partir d’un seul indice.
Points à examiner pendant l’expertise :
- Évolution des fissures et éventuels désordres apparus récemment
- Différences entre murs, façades et pièces touchées
- Indices de tassement, infiltrations ou mouvements des sols
- Explications techniques reliant le phénomène aux dégâts constatés
Répondre à un rapport contesté
Pour confronter les conclusions, relisez le rapport et vérifiez si chaque dommage est décrit et expliqué. Demandez que vos observations soient consignées, puis transmettez par écrit les pièces ou éléments techniques qui manquent.
Si le désaccord persiste, une contre-expertise amiable peut apporter un regard indépendant. Selon Service-Public.fr, l’expertise en assurance suit des règles propres ; en cas de blocage, une médiation ou une expertise judiciaire peut être envisagée selon le dossier.
| Motif évoqué | Éléments à confronter |
|---|---|
| Fissures antérieures | Anciennes photos et preuves d’aggravation |
| Défaut de construction | Plans, factures et avis techniques |
| Fuite ou défaut d’entretien | Constats, réparations et chronologie |
| Cause naturelle écartée | Étude du sol et évolution des désordres |
Une expertise contradictoire bien documentée permet ensuite de discuter le contenu et le montant de l’indemnisation.
Indemnisation des murs fissurés et recours possibles
Une fois l’origine discutée, l’enjeu se déplace vers les réparations réellement nécessaires, plutôt que vers un simple rebouchage. Pour le propriétaire, l’objectif est d’obtenir une solution durable, adaptée aux désordres établis par les pièces techniques.
Évaluer les travaux et le montant proposé
Dans cette dernière étape, comparez la proposition de l’assureur aux travaux nécessaires et aux devis disponibles. Une reprise esthétique des enduits ne répond pas forcément à un problème structurel ou à des fondations qui continuent de bouger.
Demandez des précisions sur les postes retenus, les dommages exclus et les mesures conservatoires recommandées. Si le chiffrage paraît incomplet, contestez-le par écrit en joignant les éléments techniques et en conservant une preuve d’envoi.
Contester un refus de garantie
Face à un refus, demandez d’abord une motivation écrite qui précise le point contesté : délai, période, commune, causalité ou nature des dégâts. Cette réponse permettra de cibler la réclamation auprès de l’assureur, plutôt que d’envoyer une contestation générale.
Si la commune n’est pas reconnue, les propriétaires peuvent signaler les désordres à la mairie afin d’alimenter une éventuelle demande. D’autres responsabilités peuvent aussi être examinées selon les faits, notamment celles liées à des travaux récents ou à une vente immobilière.
Démarches après une réponse défavorable :
- Demander une décision écrite et les motifs techniques du refus
- Comparer le rapport aux photos, devis et constats disponibles
- Adresser une réclamation argumentée avec preuve de transmission
- Évaluer médiation, contre-expertise ou recours judiciaire adapté
Plus les preuves sont conservées tôt, plus il devient possible de discuter l’expertise et de défendre une réparation cohérente.
Source : Arrêté du 3 avril 2026 portant reconnaissance de l’état de catastrophe naturelle, Journal officiel, 14 avril 2026 ; Service-Public.fr, « Assurance et catastrophe naturelle » ; Cour de cassation, 2e chambre civile, 12 février 2026, n° 24-15.504.