Le maintien du niveau de vie utilise la garantie perte emploi
découvrez comment la garantie perte d’emploi peut contribuer au maintien de votre niveau de vie en cas de chômage.

Quand un salaire disparaît, les mensualités d’un crédit immobilier, elles, continuent d’arriver. La garantie perte d’emploi peut en prendre une partie en charge et contribuer au maintien du niveau de vie, sans remplacer les revenus perdus. Cette couverture facultative dépend toutefois du contrat, du motif de rupture du travail et de délais parfois longs. Pour … Lire la suite
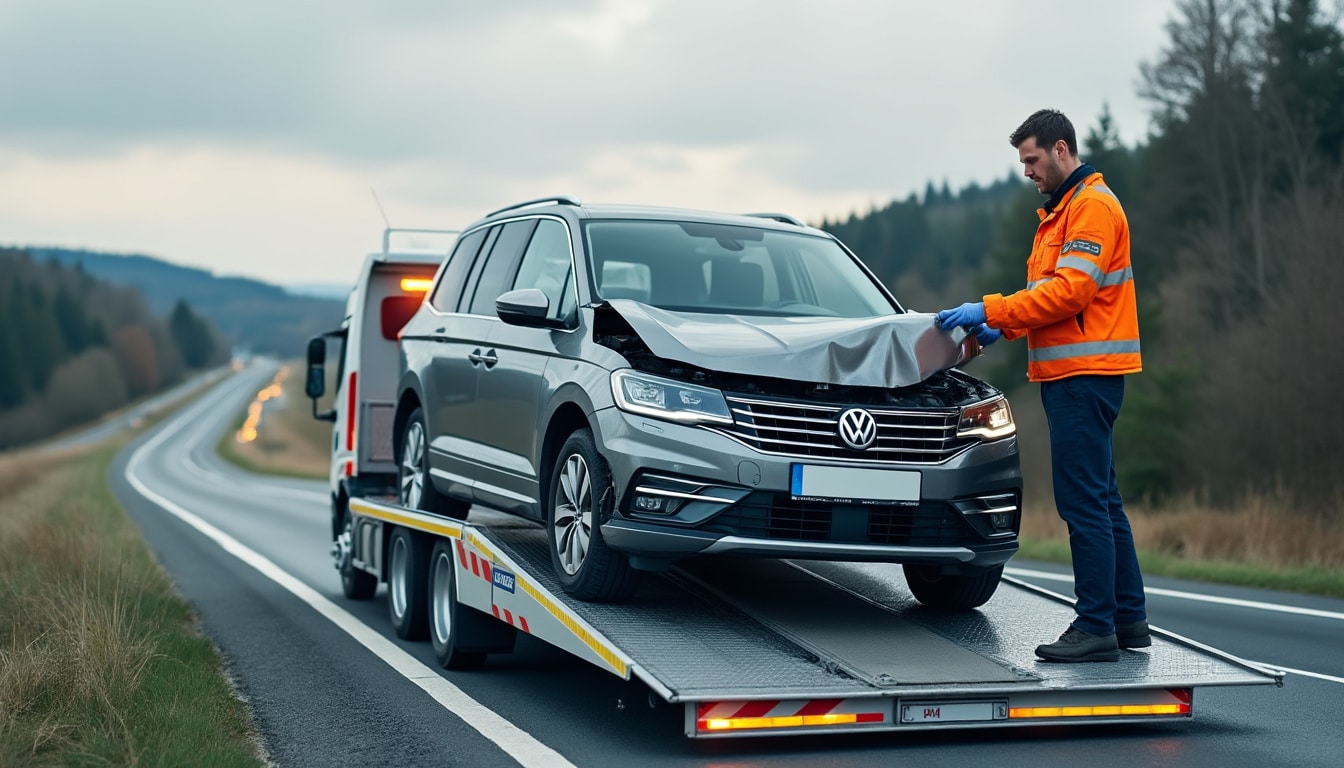
Le rapatriement du véhicule accidenté inclut l’assurance rapatriement

découvrez comment l’assurance rapatriement prend en charge le transport de votre véhicule accidenté et les démarches à effectuer.

Après un accident, le véhicule peut être immobilisé loin de son domicile, tandis que le conducteur doit gérer sécurité, déclaration et transport. La question du rapatriement se pose alors rapidement, surtout lorsque le dépannage local ne suffit pas. Une assurance rapatriement n’est toutefois pas automatiquement incluse ni identique d’un contrat à l’autre. Avant d’engager des … Lire la suite

Le remboursement des lunettes de vue nécessite la surcomplémentaire santé

découvrez comment la surcomplémentaire santé peut compléter le remboursement de vos lunettes de vue et réduire votre reste à charge.

Une paire de lunettes de vue peut coûter plusieurs centaines d’euros, mais une surcomplémentaire santé n’est pas toujours nécessaire pour réduire la facture. Le remboursement des lunettes dépend d’abord de l’équipement choisi, de votre complémentaire santé et des garanties déjà prévues par votre contrat. Le panier 100 % Santé permet, sous certaines conditions, d’obtenir un … Lire la suite

La blessure d’un spectateur mobilise l’assurance événementiel

la blessure d’un spectateur peut engager la responsabilité de l’organisateur. découvrez comment l’assurance événementielle intervient et quelles démarches entreprendre.

Lorsqu’un spectateur se blesse pendant un concert, une kermesse ou un festival, l’organisateur doit agir vite pour protéger la personne et documenter les circonstances. La responsabilité civile et l’assurance événementielle peuvent intervenir, mais leur rôle dépend des faits et des garanties souscrites. Une chute près d’un câble, un élément de décor instable ou une bousculade … Lire la suite

L’invalidité permanente de l’emprunteur mobilise l’assurance crédit

en cas d’invalidité permanente, l’assurance emprunteur peut prendre en charge tout ou partie des échéances du crédit, selon les garanties et conditions du contrat.

Une invalidité durable peut bouleverser les revenus d’un foyer alors que les échéances immobilières continuent. La garantie invalidité de l’assurance emprunteur peut alors contribuer au remboursement du prêt, selon les critères médicaux et les modalités prévus au contrat. Pour comprendre ce que couvre l’assurance crédit, il faut distinguer invalidité permanente, incapacité temporaire de travail et … Lire la suite

La déduction fiscale de la cotisation avantage la mutuelle TNS

découvrez comment la déduction fiscale des cotisations peut réduire le coût de votre mutuelle tns et optimiser votre protection santé.

Pour un travailleur non salarié, la cotisation de complémentaire santé pèse entièrement sur le budget professionnel et personnel. La loi Madelin peut alléger cette charge grâce à une déduction fiscale, sous réserve du statut, du contrat et du plafond applicable. Cette possibilité réduit le revenu imposable, mais ne rembourse pas la cotisation et ne garantit … Lire la suite

Les dégâts des eaux dans l’immeuble activent l’assurance copropriété

dégât des eaux dans un immeuble : découvrez quand l’assurance de copropriété intervient, les démarches à effectuer et les responsabilités de chacun.

Une fuite d’eau peut traverser un plafond, endommager plusieurs logements et atteindre les parties communes avant même que son origine soit connue. Dans un immeuble en copropriété, l’assurance à contacter dépend d’abord de l’endroit touché, de la source du sinistre et du statut de la personne concernée. La convention IRSI organise une partie des démarches … Lire la suite

Le remplacement de la vitrine du magasin utilise la garantie bris glace

découvrez comment la garantie bris de glace peut prendre en charge le remplacement de la vitrine de votre magasin et quelles démarches effectuer.

Une vitrine brisée expose un commerce aux intempéries, aux intrusions et à une fermeture parfois immédiate. Le remplacement de vitrine peut aussi entraîner des frais de dépose, de pose et de sécurisation provisoire. La garantie bris de glace peut couvrir ces dépenses, mais son périmètre dépend du contrat d’assurance professionnelle. Pour éviter une mauvaise surprise, … Lire la suite

Les tempêtes de printemps indemnisent l’assurance récolte

tempêtes de printemps : découvrez les conditions d’indemnisation de l’assurance récolte, les pertes couvertes et les démarches à effectuer.

Une tempête de printemps peut coucher des céréales, abîmer des vergers ou dégrader des prairies. Pourtant, les dégâts aux cultures n’ouvrent pas automatiquement droit à une indemnisation agricole : le dispositif dépend de l’aléa reconnu, du niveau des pertes et de la couverture souscrite. Pour les récoltes 2026, l’indemnité de solidarité nationale (ISN) intervient au-delà … Lire la suite

L’adaptation du domicile au handicap finance la prévoyance invalidité

découvrez comment adapter votre domicile au handicap et financer votre prévoyance invalidité grâce aux aides et solutions adaptées à votre situation.

Un logement devenu difficile à parcourir peut réduire l’autonomie bien avant qu’une perte de mobilité soit définitive. L’adaptation du domicile vise à sécuriser les gestes quotidiens et à favoriser le maintien à domicile. Elle ne remplace pas une assurance invalidité ni une prévoyance invalidité, qui dépendent des garanties souscrites. En revanche, des travaux adaptés et … Lire la suite