
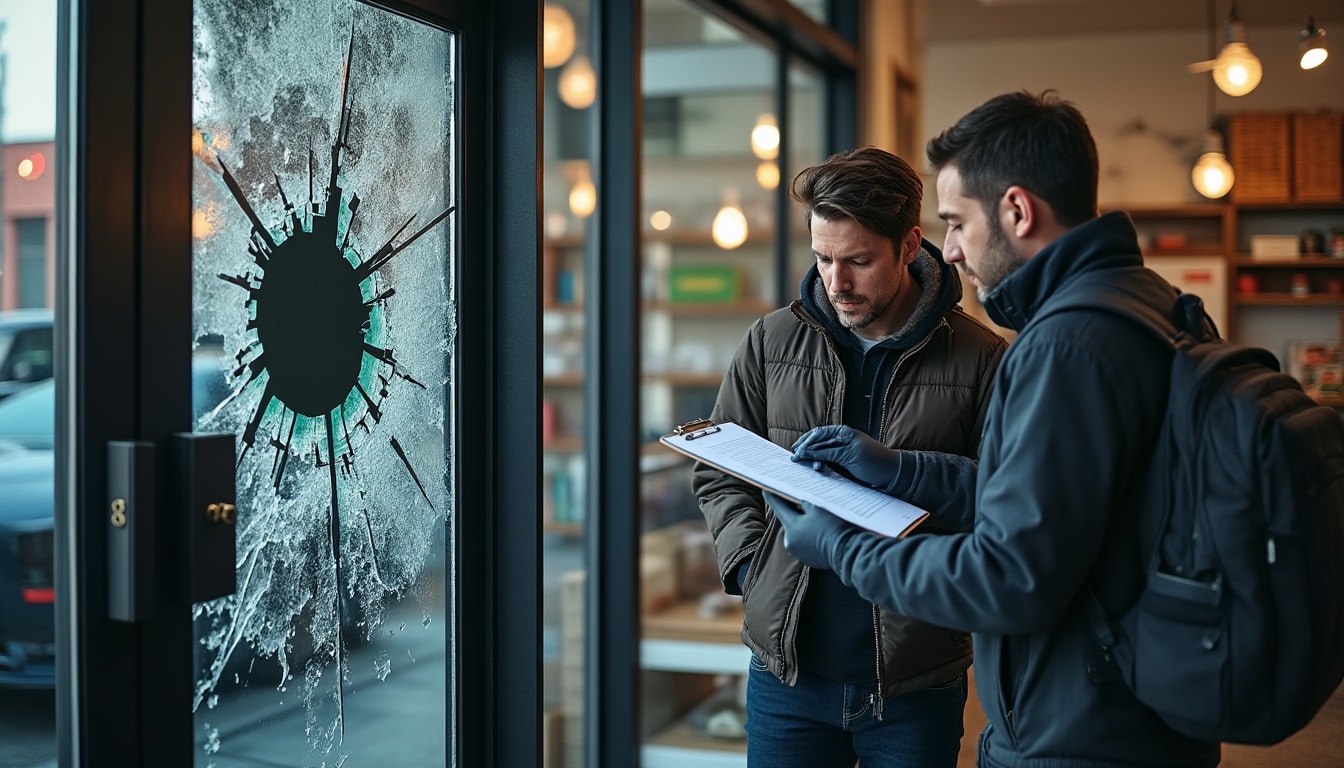
Une effraction peut laisser un commerce avec une vitrine brisée, des biens professionnels manquants et des locaux inutilisables. Au-delà des réparations, quelques jours de fermeture peuvent réduire les ventes alors que les charges continuent.
La garantie vol d’une assurance multirisque professionnelle peut couvrir certains dommages et pertes, selon les options et conditions souscrites. Pour comprendre ce qui peut être indemnisé, il faut distinguer les garanties, leurs limites et les démarches à effectuer.
A retenir :
- Protection des marchandises et équipements selon les garanties souscrites
- Prise en charge possible des dommages liés à une effraction
- Déclaration rapide et justificatifs utiles à l’indemnisation
- Vérification des franchises, plafonds et mesures de prévention exigées
Cambriolage d’un commerce : ce que couvre la garantie vol
Lorsque l’intrusion a causé des pertes, la première question porte sur les biens concernés et les dommages constatés. La garantie vol intervient selon les circonstances prévues au contrat, notamment en cas d’effraction établie ou de tentative ayant détérioré les locaux.
Biens professionnels et dommages après effraction
Dans cette garantie, les marchandises, le mobilier ou le matériel informatique peuvent être concernés, si le contrat les inclut. Un commerçant devra généralement distinguer les objets dérobés des équipements endommagés pendant l’intrusion.
Les conditions précisent aussi les preuves attendues, les plafonds d’indemnisation et les franchises applicables. Une serrure forcée peut ainsi relever d’une prise en charge différente de celle du stock disparu.
Garanties courantes à vérifier :
- Marchandises stockées dans les locaux assurés
- Mobilier et équipements professionnels déclarés au contrat
- Détériorations causées par une tentative d’intrusion
- Frais de sécurisation provisoire, selon les garanties prévues
Élément touché
Prise en charge à vérifier
Justificatif utile
Marchandises volées
Biens et plafonds garantis
Inventaire et factures
Matériel professionnel
Valeur déclarée et vétusté
Factures ou registre d’équipement
Porte ou serrure forcée
Dommages liés à l’effraction
Photographies et devis
Vitrine endommagée
Garantie bris de glace éventuelle
Constat et facture de réparation
La présence de dommages visibles ne garantit donc pas, à elle seule, un remboursement intégral. Les exigences de sécurité et les exclusions conduisent naturellement à examiner aussi le contrat avant tout sinistre.
Assurance du commerce : exclusions et garanties complémentaires
Une fois les biens identifiés, le contrat détermine les limites de la protection et les pertes indirectes éventuellement couvertes. Vandalisme, bris de glace et interruption d’activité ne relèvent pas toujours des mêmes garanties.
Vandalisme, vitrine et perte d’exploitation
Le vandalisme peut entraîner des frais importants même lorsque rien n’a été dérobé, par exemple après la dégradation d’une façade ou d’un rideau métallique. La prise en charge dépend de la garantie souscrite, de ses plafonds et de sa franchise.
La garantie bris de glace peut couvrir certaines vitrines, portes ou enseignes vitrées, selon les clauses applicables. Si le magasin doit fermer, une garantie perte d’exploitation peut aussi compenser certaines pertes financières dans les limites contractuelles.
Exclusions, prévention et mesures de sécurité
Les exclusions peuvent limiter l’indemnisation lorsque les obligations de sécurité ne sont pas respectées ou que certains biens n’ont pas été déclarés. Vérifier les exigences relatives aux serrures, à l’alarme et à la fermeture des accès aide à éviter les mauvaises surprises.
Avant la souscription, comparer les clauses permet d’adapter l’assurance à l’activité et à la valeur des biens professionnels. Une boutique de vêtements et un magasin d’équipements coûteux n’ont pas nécessairement les mêmes besoins de protection.
Points du contrat à comparer :
- Plafonds prévus pour les marchandises et équipements
- Franchises applicables au vol et aux dégradations
- Conditions de sécurité imposées par l’assureur
- Garanties complémentaires contre le bris de glace et l’interruption
Garantie
Risque concerné
Point de vigilance
Vol
Disparition de biens après intrusion
Preuves et circonstances exigées
Vandalisme
Dégradations volontaires
Garantie parfois distincte
Bris de glace
Vitrine ou éléments vitrés
Biens concernés au contrat
Perte d’exploitation
Conséquences d’une fermeture
Conditions et durée de couverture
La prévention réduit certains risques, mais ne remplace pas une couverture correctement ajustée. Après un sinistre, la rapidité et la qualité des démarches comptent également pour instruire le dossier.
Déclaration de sinistre après un cambriolage en magasin
Après avoir vérifié les garanties et les mesures de sécurité, le commerçant doit documenter les faits sans altérer les éléments utiles. Une déclaration de sinistre précise facilite l’examen des dommages et des biens manquants.
Réunir les preuves et déclarer les dommages
Le commerçant peut photographier les dégâts, dresser un inventaire et rassembler factures, devis ou documents de stock disponibles. Il doit aussi suivre le délai et les modalités indiqués dans son contrat, puis conserver les échanges avec l’assureur.
Les biens endommagés ne devraient pas être jetés avant d’avoir vérifié les consignes applicables au dossier. En cas de nécessité, sécuriser les lieux et conserver les justificatifs des réparations urgentes permet de documenter les frais engagés.
Évaluer l’indemnisation et reprendre l’activité
L’assureur examine les garanties, les justificatifs, les plafonds et les éventuelles franchises avant de calculer l’indemnisation. Si l’évaluation semble incomplète, le commerçant peut demander les éléments retenus et transmettre les pièces manquantes.
Une fermeture prolongée peut aussi affecter les ventes et la relation avec la clientèle habituelle. Anticiper les solutions de sécurisation, les réparations et les garanties adaptées aide à organiser une reprise plus rapide, sans présumer du montant remboursé.