
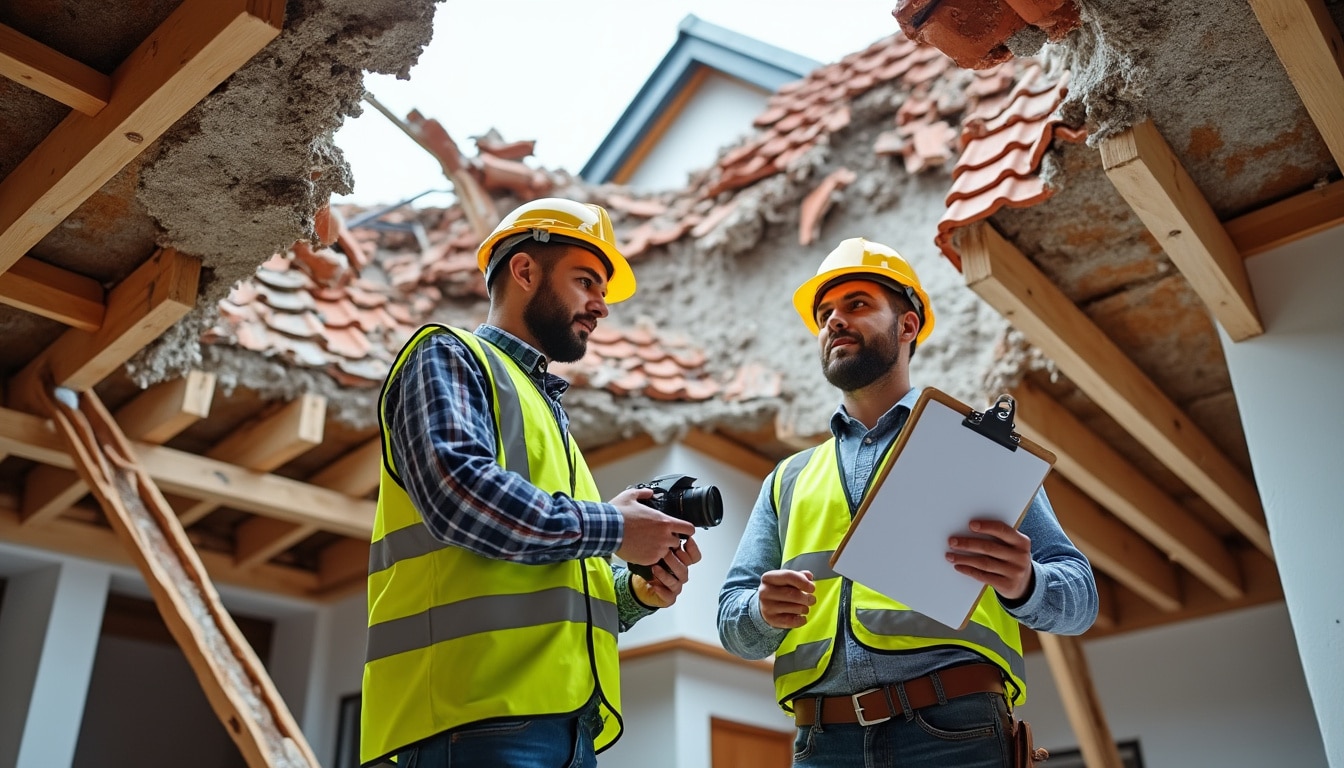
Effondrement de toiture : quand l’assurance décennale intervient
Lorsqu’une toiture s’effondre, même partiellement, la priorité consiste à protéger les occupants et à empêcher l’aggravation des dégâts. Une fois l’urgence maîtrisée, la question de l’assurance se pose : la garantie décennale peut couvrir les dommages si leur origine est liée aux travaux et s’ils compromettent la solidité du bâtiment.
Le critère déterminant n’est donc pas seulement l’ampleur visible de la casse. Il faut établir la cause, la date de réception des travaux et les conséquences sur l’usage du logement ; ces éléments orientent le dossier vers l’assureur compétent et la bonne procédure.
Quels effondrements relèvent de la garantie décennale toiture ?
Après les premières mesures de sécurité, l’analyse porte sur le lien entre le désordre et les travaux réalisés. Selon l’article 1792 du Code civil, la responsabilité du constructeur peut être engagée lorsque le dommage compromet la solidité de l’ouvrage ou le rend impropre à sa destination.
Défaut de construction ou événement extérieur
Une charpente qui fléchit à cause d’un assemblage défectueux, ou une couverture dont la mauvaise fixation provoque un affaissement, peut révéler une malfaçon. À l’inverse, des dommages dus à une tempête exceptionnelle relèvent généralement de l’assurance habitation, sauf si une défaillance de construction a contribué au sinistre.
Selon le Code civil, la garantie court dix ans à compter de la réception des travaux. Une infiltration isolée ne suffit pas toujours : l’expertise doit préciser si elle compromet l’usage normal du logement ou entraîne des dommages structurels.
Les indices utiles pour orienter l’analyse :
- Effondrement ou affaissement d’une partie de la charpente
- Infiltrations répétées liées à un défaut d’étanchéité
- Déplacement généralisé d’éléments de couverture après travaux
- Dégâts provoqués par le vieillissement ou un entretien insuffisant
Les désordres couverts et les exclusions courantes
Une toiture-terrasse qui laisse pénétrer l’eau à cause d’une membrane mal posée peut relever de la décennale si les conséquences rendent les locaux impropres à leur usage. En revanche, une gouttière obstruée ou des tuiles usées par le temps relèvent habituellement de l’entretien courant.
Selon France Assureurs, les garanties d’assurance construction ne remplacent pas l’entretien régulier du bâtiment. Il faut donc conserver les factures d’intervention et les preuves d’entretien pour distinguer une défaillance de chantier d’une dégradation progressive.
Comparaison des situations fréquemment rencontrées :
| Situation | Cause à examiner | Orientation possible |
|---|---|---|
| Charpente affaissée | Calcul, assemblage ou surcharge | Décennale si défaut de construction établi |
| Fuite après pose récente | Étanchéité ou mise en œuvre | Décennale selon les conséquences |
| Tuiles déplacées après tempête | Intensité du phénomène et fixation | Assurance habitation, selon le contrat |
| Gouttières bouchées | Défaut d’entretien | Réparation à la charge du propriétaire |
Sinistre bâtiment : les démarches après l’effondrement
Une fois les causes possibles repérées, la rapidité et la qualité des preuves deviennent essentielles. Photographier les lieux avant toute réparation définitive aide l’expert à comprendre l’étendue du sinistre bâtiment et à distinguer les dégâts anciens des dommages récents.
Sécuriser, documenter et déclarer
Ne montez pas sur une toiture fragilisée et faites intervenir les secours ou un professionnel si la structure menace de céder. Prévenez ensuite votre assureur habitation et, si vous en avez souscrit une, votre assurance dommages-ouvrage, qui peut préfinancer les réparations couvertes sans attendre la détermination complète des responsabilités.
Selon le Code des assurances, l’action directe contre l’assureur du responsable est prévue par l’article L. 124-3. En pratique, rassemblez l’attestation décennale, le devis, les factures, le procès-verbal de réception et les échanges avec l’entreprise.
Les premières démarches à consigner par écrit :
- Photographier les dégâts sans s’exposer à un danger
- Noter la date de découverte et les circonstances du sinistre
- Déclarer rapidement le dommage aux assureurs concernés
- Conserver les éléments endommagés avant leur évacuation
L’expertise en construction et l’évaluation des réparations
L’expertise en construction établit l’origine probable du désordre, son lien avec les travaux et l’étendue des réparations nécessaires. Si les responsabilités sont contestées, un expert indépendant peut vous assister ; évitez toutefois de faire refaire toute la toiture avant le constat contradictoire, sauf mesures conservatoires urgentes.
Dans un cas fictif, une famille découvre un affaissement après plusieurs mois d’infiltrations. Les photos datées, la facture de réfection et le rapport technique permettent de documenter la progression du dommage, sans préjuger de la décision finale de l’assureur.
Les principaux interlocuteurs et leur rôle :
| Interlocuteur | Mission principale | Document utile |
|---|---|---|
| Assureur dommages-ouvrage | Étudier le préfinancement des réparations | Contrat et déclaration de sinistre |
| Assureur décennal | Examiner la responsabilité de son assuré | Attestation et numéro de police |
| Expert mandaté | Analyser causes et conséquences | Photos, factures et réception des travaux |
| Expert indépendant | Assister le propriétaire pendant l’expertise | Rapport technique contradictoire |
Responsabilité du constructeur et indemnisation
Lorsque le rapport d’expertise relie l’effondrement aux travaux, la responsabilité du constructeur et la mobilisation de son assurance décennale peuvent être examinées. Si l’entreprise a cessé son activité, son assurance peut rester concernée pour les travaux couverts, à condition d’identifier le contrat applicable.
Agir dans les délais et garder les preuves
La période décennale commence à la réception, et non à la date de découverte du dommage. Il est donc prudent de déclarer rapidement le sinistre et de demander conseil si le délai approche ; une procédure judiciaire peut être nécessaire pour préserver les droits, selon la situation.
Si l’assureur refuse la prise en charge, demandez les motifs par écrit, transmettez les pièces manquantes et faites-vous accompagner avant d’engager une procédure. La réparation de toiture doit répondre aux causes constatées : remplacer les éléments visibles sans traiter un défaut de charpente pourrait laisser le problème réapparaître.
Préparer un dossier solide jusqu’à l’indemnisation
Une indemnisation dépend notamment de la garantie mobilisable, des conclusions techniques et des justificatifs réunis. Le dossier gagne en clarté lorsque chaque dépense d’urgence, échange et intervention est daté et conservé, particulièrement si plusieurs entreprises sont intervenues sur la toiture.
Avant les travaux définitifs, vérifiez aussi que le devis décrit les opérations structurelles et les matériaux prévus. Cette précaution facilite la comparaison entre les réparations proposées et les conclusions de l’expertise.
Pièces à réunir pour suivre le dossier :
- Contrat d’assurance et attestation décennale du professionnel
- Devis, factures et procès-verbal de réception des travaux
- Photographies, constats et rapports d’expertise disponibles
- Courriers recommandés et réponses des assureurs
Cette démarche permet de relier les faits matériels aux garanties applicables, sans confondre défaut de construction, événement climatique et manque d’entretien. Plus les preuves sont réunies tôt, plus l’examen de la prise en charge peut s’appuyer sur des éléments précis.
Source : Code civil, article 1792 ; Code des assurances, articles L. 124-3 et L. 242-1.